
Spis treści:
Normalizacja pracy hybrydowej i lepsze wyniki gospodarcze ożywiają popyt. W efekcie w najlepszych lokalizacjach dostępność powierzchni zaczyna się kurczyć, co wzmacnia pozycję negocjacyjną właścicieli i miejscami tworzy presję na wzrost czynszów ofertowych – sugerują dane BNM.
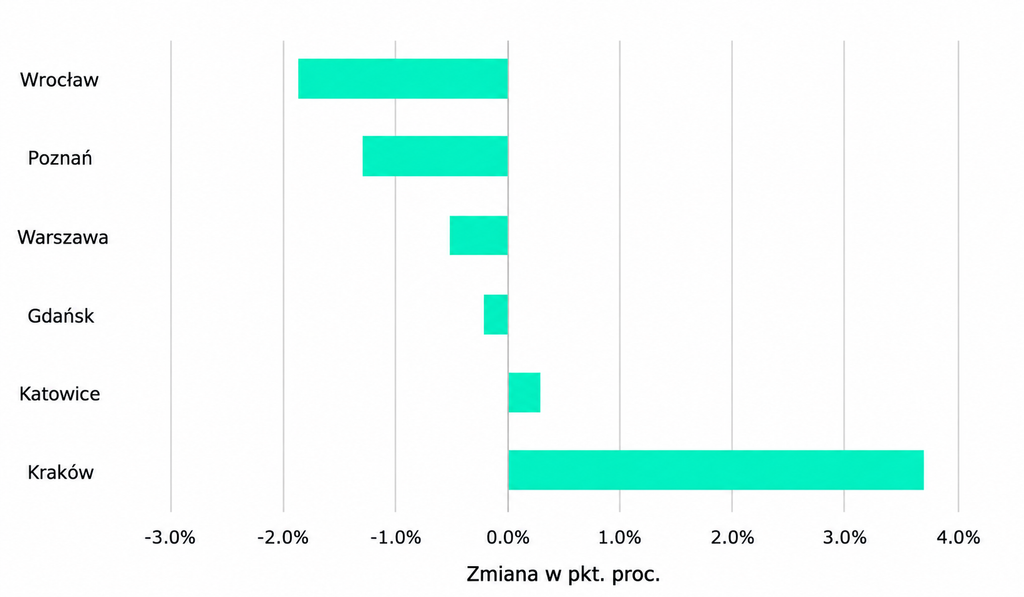
Warszawa, Gdańsk, Poznań i Wrocław to rynki, na których w ostatnim roku zmniejszył się udział powierzchni dostępnej w bazie BNM. Największy spadek odnotowaliśmy we Wrocławiu i Poznaniu, a mniejszy w Warszawie i Gdańsku. Z tego obrazu wyłamują się Katowice i Kraków. W obu tych lokalizacjach wskaźnik wzrósł. Szczególnie dotyczy to Krakowa, w którym dostępna oferta wyraźnie się zwiększyła.
Wyjaśnienie metodologii: Mówimy tu o relacji oferty widocznej w bazie BNM odniesionej do zasobu monitorowanego przez firmę. Nie jest to więc wskaźnik tożsamy z klasycznym rynkowym współczynnikiem pustostanów. Zakres bazy BNM jest szerszy niż w wielu standardowych zestawieniach rynku nowoczesnych biur: obejmuje nie tylko budynki klasy A, ale również klasy B i C. To naturalnie zwiększa zarówno raportowany zasób, jak i pulę dostępnej oferty, dlatego poziomów tych nie należy porównywać 1:1 z raportami ograniczonymi tylko do nowoczesnego zasobu biurowego.
Mniejsza podaż to nie zawsze wyższe czynsze
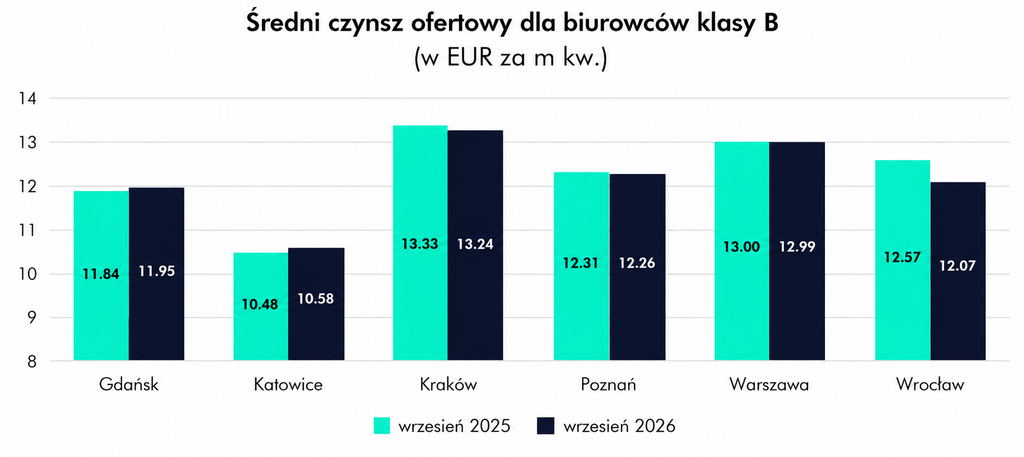
Kurcząca się oferta powinna teoretycznie wzmacniać presję czynszową, ale dane nie pokazują takiego prostego przełożenia. Dobrym przykładem jest Wrocław: udział dostępnej oferty w bazie BNM spadł, czemu towarzyszyło obniżenie się średniej stawki ofertowej. W największym stopniu dotyczyło to budynków klasy B, gdzie spadek wyniósł 0,50 EUR za m kw. (w ujęciu r/r). Może to świadczyć o silniejszej presji konkurencyjnej w starszym zasobie. Musimy pamiętać przy tym, że w praktyce właściciele mogą konkurować nie tylko stawką ofertową, ale również pakietem zachęt, np. zwolnieniami czynszowymi, budżetem na fit-out czy elastycznością warunków najmu. Podobny, choć znacznie łagodniejszy obraz widać w Poznaniu: dostępna oferta maleje, a średnie stawki pozostają niemal płaskie.
Klasa A broni stawek lepiej
Na rynku coraz wyraźniej widać przyciąganie najemców przez budynki oferujące najlepsze powierzchnie biurowe. Zjawisko to określane jest w branży jako flight to quality. W praktyce chodzi o to, że najemcy są selektywni i koncentrują uwagę na dobrze zlokalizowanych, nowoczesnych budynkach o wysokim standardzie. Starszy zasób częściej musi konkurować ceną, zachętami lub inwestycjami w modernizację. W efekcie rynek staje się coraz bardziej spolaryzowany. Szerszy przekrój bazy BNM, obejmujący również klasy B i C, pozwala ten mechanizm obserwować nie tylko w najbardziej nowoczesnym segmencie rynku, ale także w starszym zasobie.
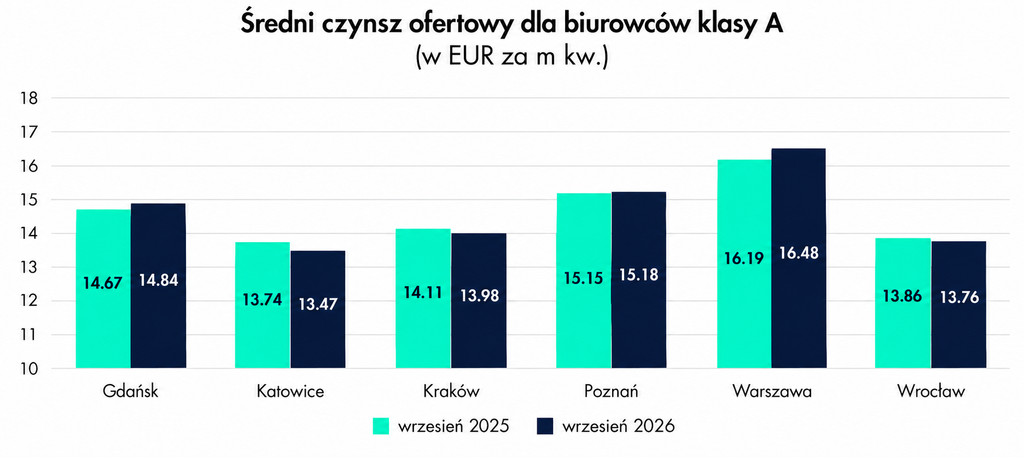
Dane BNM są z tym obrazem spójne. W czterech z sześciu analizowanych miast średnia stawka ofertowa klasy A zachowywała się rok do roku lepiej niż klasy B. Dotyczyło to Gdańska, Poznania, Warszawy i Wrocławia. Wyjątkami były Kraków i Katowice. W Krakowie jednym z możliwych wyjaśnień jest wyraźny wzrost dostępnej oferty w bazie BNM; w Katowicach obecne dane nie pozwalają wskazać równie oczywistego czynnika.
Warszawa i Wrocław dobrze pokazują dwa skrajne mechanizmy. W stolicy średnia stawka ofertowa klasy A wzrosła w ciągu roku o 0,34 EUR za m kw., podczas gdy w klasie B pozostała praktycznie bez zmian. We Wrocławiu natomiast klasa A trzymała cenę, a średnia stawka w budynkach klasy B spadła i to wyraźnie, bo o 0,50 EUR za m kw. W rezultacie różnica czynszowa między klasą A i B – czyli spread – zwiększyła się w Warszawie z 3,14 do 3,49 EUR za m kw., a we Wrocławiu z 1,23 do 1,69 EUR za m kw. To dobry przykład rosnącej polaryzacji rynku.
Nie ma jednego rynku biurowego
Analizowanie zmian dostępności powierzchni czy stawek na poziomie całego miasta jest trochę jak oglądanie ulic z lotu ptaka – widać ruch, ale szczegóły umykają naszej percepcji. Na rynku biurowym równie ważny jest lokalny rynek. Inaczej zachowują się centralne lokalizacje Warszawy – CBD/COB i Wola – inaczej Mokotów, a jeszcze inaczej peryferyjne części miasta. Ta lokalna specyfika potrafi całkowicie zniknąć w średniej dla całej aglomeracji.
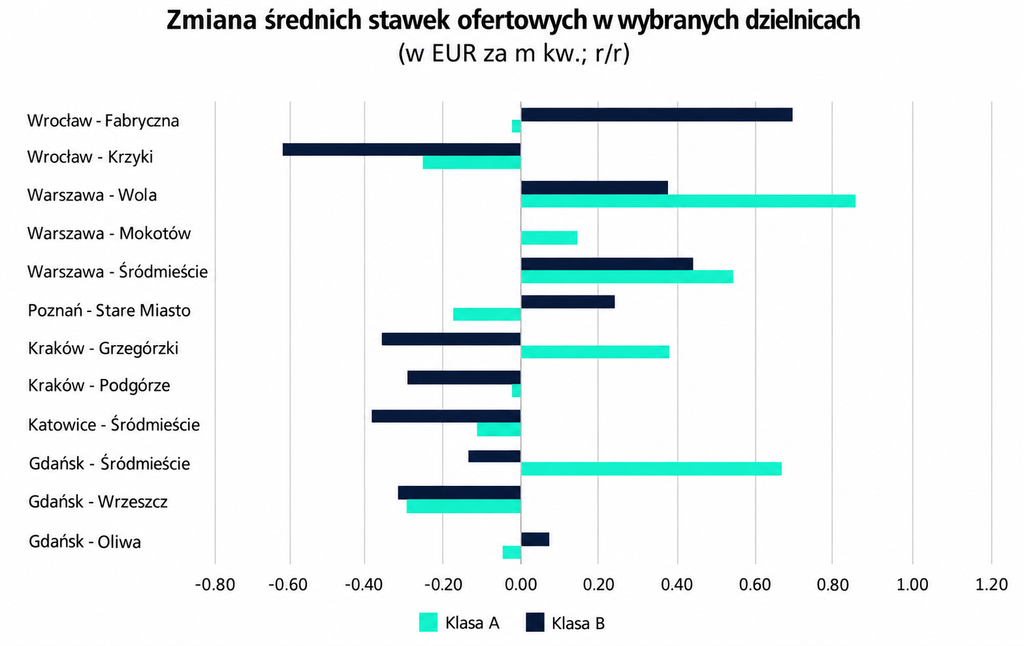
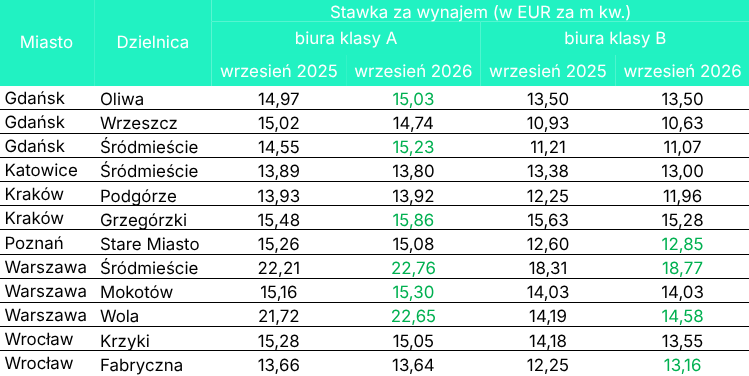
Na poziomie 12 wybranych dzielnic obraz jest mieszany. W 24 obserwacjach (12 lokalizacji × 2 klasy budynków) zanotowaliśmy 10 wzrostów stawek, 12 spadków i 2 przypadki bez zmian. Znacznie wyraźniejszy jest jednak podział jakościowy: w 10 z 12 lokalizacji stawki klasy A zachowywały się lepiej niż stawki klasy B. Największy wzrost klasy A odnotowaliśmy na warszawskiej Woli (+0,93 EUR za m kw.), a największą przewagę zmiany stawki klasy A nad klasą B – w gdańskim Śródmieściu (+0,82 EUR za m kw.) oraz na krakowskich Grzegórzkach (+0,73 EUR za m kw.). Wyjątkami od tego wzorca były poznańskie Stare Miasto i wrocławska Fabryczna.
To właśnie na poziomie lokalnych rynków najlepiej widać polaryzację. Klasa A nie zawsze drożeje, ale zwykle broni stawek lepiej: rośnie szybciej albo spada w mniejszym zakresie niż klasa B. Taki układ wystąpił w 10 z 12 analizowanych lokalizacji. Dane te są wyraźnie spójne ze zjawiskiem przyciągania najemców przez budynki oferujące najlepsze powierzchnie biurowe (flight to quality).
Stawki ofertowe w wybranych dzielnicach głównych rynków biurowych:
Jerzy Węglarz
Analityk, BNM – Real Estate Advisory
Sprawdź, w czym jeszcze możemy pomóc
Działamy na wielu płaszczyznach
Najemcy
Wynajmującego
Markets


